Arqueo de caja: controla tus ingresos diarios
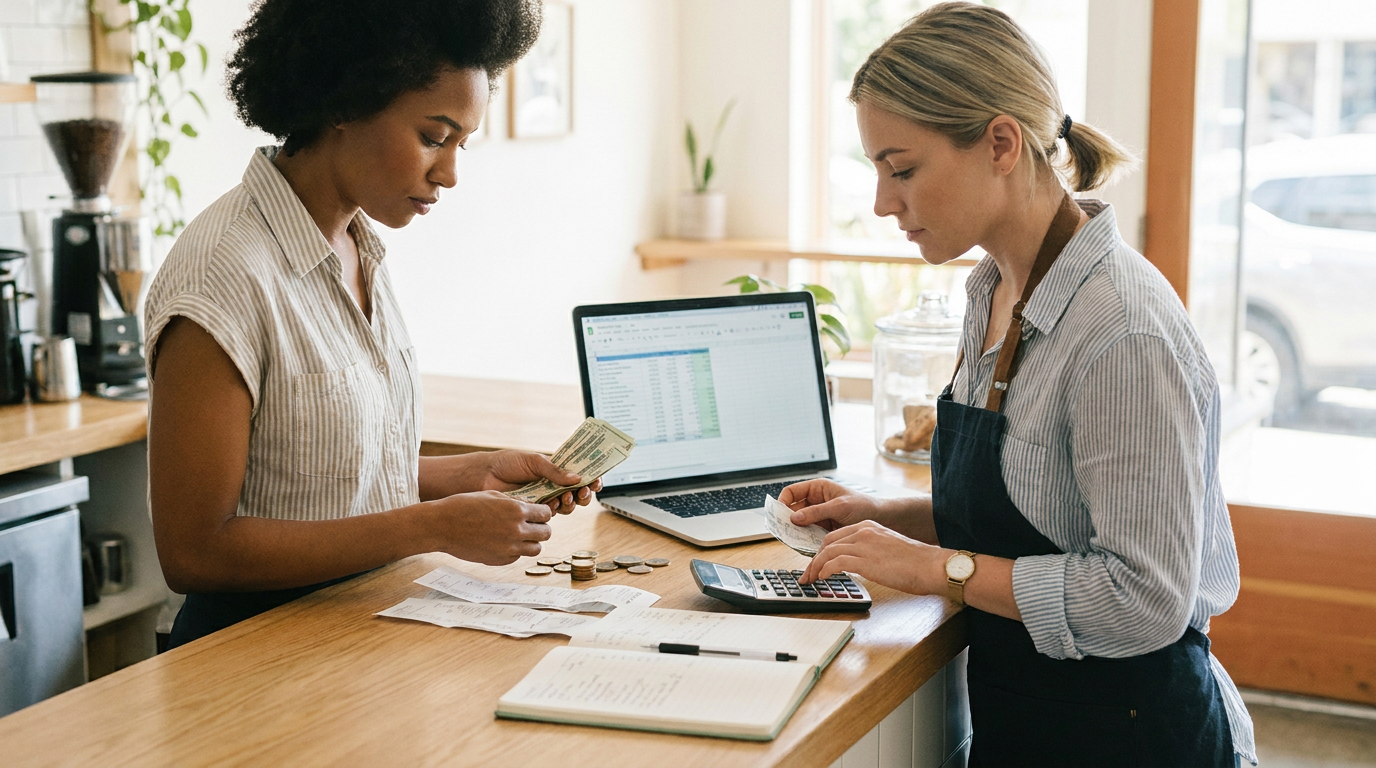
Por qué el arqueo de caja es vital para tu contabilidad diaria
El arqueo de caja es el recuento físico del dinero en efectivo y justificantes de cobro en un punto de venta para compararlo con el total registrado durante una sesión.
Puntos clave
- El recuento físico de billetes y monedas debe realizarse al finalizar cada turno antes de registrar cualquier retirada de efectivo.
- El fondo de caja inicial debe descontarse del saldo final para comprobar las ventas netas reales obtenidas durante la jornada laboral.
- El método de arqueo ciego impide que el empleado consulte el saldo teórico esperado antes de anotar el dinero disponible.
- Los cobros con tarjeta exigen cotejar el total del datáfono bancario con los justificantes emitidos por el terminal de cobro.
- Registrar y documentar las discrepancias diarias ayuda a evitar que los descuadres se acumulen en la contabilidad general.
Qué comprueba realmente el recuento físico frente al registro del día
El cotejo presencial del dinero contrasta las monedas y billetes del cajón con los movimientos guardados en el sistema durante la jornada. Esta comprobación identifica si el saldo teórico calculado tras cada venta coincide con la recaudación real, aislando pérdidas de cambio o cobros no anotados. Así mantienes bajo control la liquidez de tu negocio antes de consolidar datos definitivos.
Diferencia entre saldo teórico y saldo real
Para entender este balance diario, conviene distinguir dos magnitudes que conviven en el punto de cobro:
- Saldo teórico: la cifra que el programa calcula sumando el fondo de partida a las entradas registradas y restando las salidas justificadas.
- Saldo real: el importe monetario obtenido mediante el recuento manual de billetes, monedas y justificantes presentes en el cajón portamonedas.
- Fondo inicial: la base de cambio que debes separar siempre del recuento de ingresos netos para evitar falsos excedentes.
Un error habitual consiste en mezclar la recaudación neta con el cambio asignado a primera hora. Si trabajas con un TPV, el software registra las operaciones, pero la verificación manual sigue siendo necesaria para detectar olvidos en cobros en metálico o devoluciones mal anotadas antes de traspasar los datos a los libros contables.
La rutina básica para cuadrar el cajón al terminar cada turno
Completar el cierre de la jornada exige un orden metódico para no mezclar operaciones de distintos momentos del día. En un terminal de punto de venta, la clave para evitar descuadres consiste en aislar los cobros reales antes de consolidar la información. Descuidar este paso traslada pequeñas incidencias al balance general de tu negocio.
Pasos para ejecutar el recuento diario en el punto de venta
Para hacer un arqueo de caja de forma ordenada, separa el turno en fases claras:
- Inicia la sesión introduciendo el fondo de caja fijado para cambio, comprobando que las monedas y billetes coinciden antes de registrar la primera venta.
- Apunta los cobros de la jornada en el TPV clasificando cada importe según el método de pago empleado por el cliente.
- Cuenta el efectivo y agrupa los justificantes de cobro y tickets del arqueo diario antes de consultar el informe del sistema.
- Efectúa el cierre formal de la sesión vinculada al empleado para generar el balance final y contrastar las cifras.
El arqueo de caja es la comprobación física del dinero y comprobantes del cajón, mientras que el cierre de caja es el bloqueo administrativo y definitivo de la sesión de ventas.
Cómo gestionar y justificar los descuadres por exceso o defecto de dinero
El descuadre de caja refleja cualquier diferencia entre el metálico contado y el saldo teórico que calcula el programa. Si surgen estas divergencias, documéntalas de inmediato para que la tesorería y los libros oficiales muestren la realidad del negocio sin alterar los registros de ventas.
Qué hacer cuando falta dinero en el arqueo de caja
Detectar un faltante exige revisar primero posibles errores en las vueltas entregadas o cobros con tarjeta registrados por error como efectivo. Si la diferencia persiste tras revisar los comprobantes físicos, no cuadres el saldo modificando las ventas del día.
El procedimiento habitual para solventar esta situación incluye:
- Anotar la incidencia en el informe de cierre indicando la sesión y el turno afectado.
- Evaluar la responsabilidad del empleado según los acuerdos laborales o el convenio colectivo aplicable, evitando deducciones salariales automáticas sin respaldo normativo.
Cómo registrar sobrante de caja en contabilidad
Encontrar dinero de más suele ocurrir por devoluciones de cambio inferiores a las correspondientes o por clientes que olvidaron monedas. Dejar este importe acumulado en el cajón distorsiona las sesiones siguientes y descontrola el fondo disponible.
Para tratar un sobrante, documenta su origen y regístralo en la cuenta que corresponda según el criterio contable aplicable. Así mantienes la transparencia en tus cuentas y evitas arrastrar desajustes entre el saldo bancario, el dinero físico y los asientos contables.
El impacto de los cobros con tarjeta y medios digitales en el balance diario
Los pagos con tarjeta y medios telemáticos eliminan el manejo de billetes en esas operaciones. Cada transacción electrónica debe quedar identificada en el registro interno del software de venta para facilitar el seguimiento del dinero en tránsito. Separar los canales digitales del efectivo es imprescindible para que la tesorería refleje fielmente las entradas reales.
Cómo cuadrar datáfono y TPV al cierre de caja
Al concluir el turno, el terminal bancario emite un resumen con el volumen total de cobros procesados. Para cuadrar datáfono y TPV al cierre de caja, comprueba que las operaciones marcadas como cobro electrónico en el software coinciden al céntimo con ese informe bancario. Esta comprobación aísla los fallos en el método de cobro antes de cerrar la sesión de trabajo.
Para asegurar que los justificantes coincidan con los totales digitales, sigue este procedimiento:
- Imprime el cierre del datáfono para conocer el importe acumulado de las transacciones electrónicas del periodo.
- Obtén el reporte de ventas por tarjeta que genera el programa en el TPV durante esa misma sesión.
- Contrasta ambos totales y localiza posibles operaciones cobradas con tarjeta pero anotadas erróneamente como efectivo.
Este control entre el datáfono y el sistema comercial permite identificar los desfases al instante, protegiendo la liquidez y la exactitud de los balances.
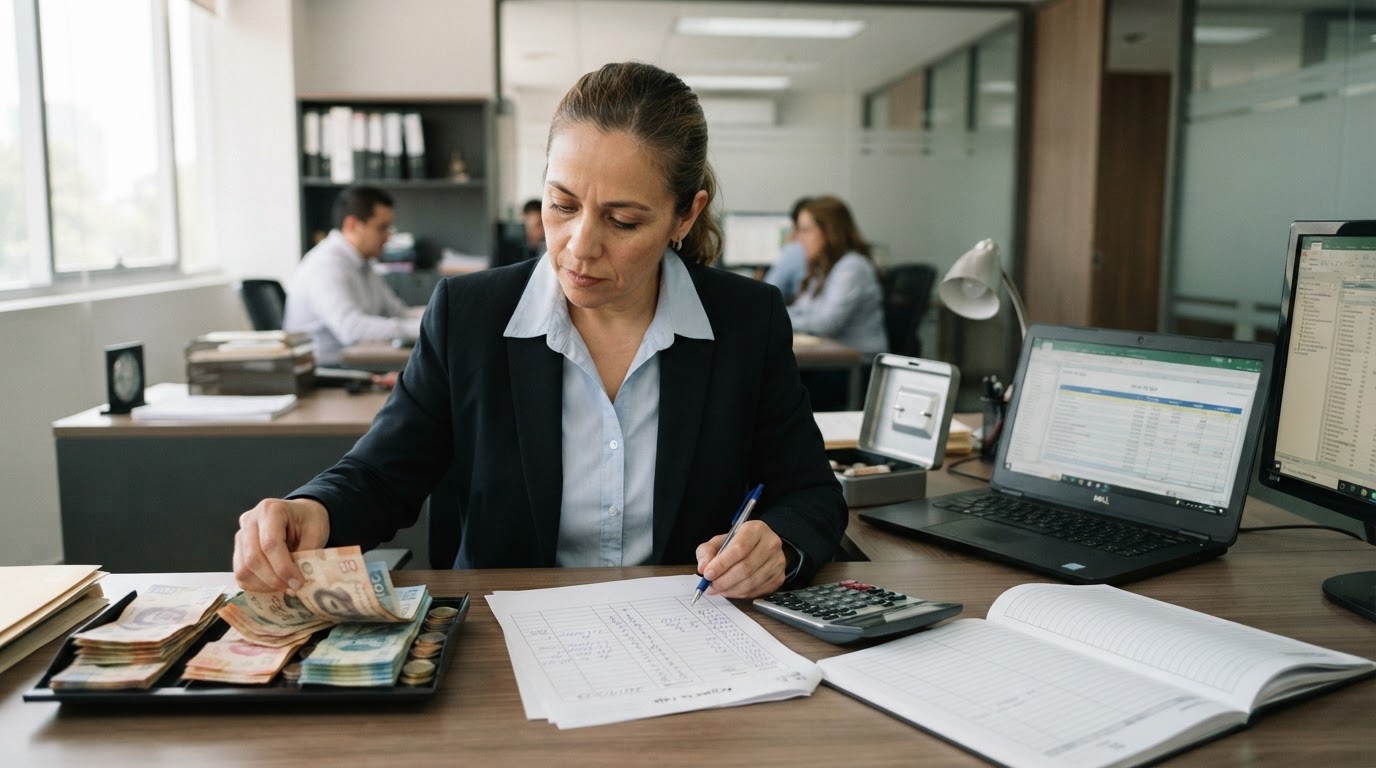
El enlace directo entre el cierre de sesión y los asientos contables
La información recopilada en cada turno comercial debe reflejarse en el libro diario para garantizar una imagen financiera real. Trasladar los datos del terminal a los libros oficiales evita duplicar ingresos por ventas y asegura que los saldos bancarios y de efectivo coincidan con la operativa real.
Del resumen del terminal al apunte en el libro diario
Al finalizar la jornada, el sistema consolida las transacciones procesadas según la forma de cobro utilizada. Integrar el TPV con el área contable permite que este resumen genere los asientos correspondientes sin necesidad de transcribir comprobantes a mano:
- El importe total de las ventas y los impuestos devengados se abonan en las cuentas de ingresos y repercusión fiscal respectivas.
- Los importes cobrados en metálico se cargan en la cuenta de tesorería representativa de la caja física.
- Las cantidades liquidadas mediante medios electrónicos se dirigen a cuentas transitorias de cobros pendientes hasta su abono bancario.
Un programa de gestión vincula las ventas registradas con los balances contables del negocio, cerrando cada jornada con precisión y sin incongruencias entre el mostrador y la gestión fiscal.
Preguntas frecuentes
¿Cuál es la diferencia entre arqueo de caja y cierre de caja?
El arqueo de caja es el recuento físico del efectivo y los justificantes de pago presentes en el cajón para verificar su coincidencia con el sistema. El cierre de caja es el proceso administrativo que incluye el arqueo, finaliza la sesión operativa, genera el reporte de ventas y prepara el programa para el siguiente turno.
¿Qué se debe hacer si se detecta un faltante de dinero en el arqueo?
Revisa primero los movimientos registrados para descartar errores de tecleo o tickets no contabilizados. Si tras el recuento el descuadre persiste, documenta la incidencia en el sistema de gestión para mantener la trazabilidad contable y justificar la discrepancia ante una revisión de tus cuentas o de la AEAT.
¿Por qué es recomendable utilizar sesiones de caja independientes por turno?
Segmentar la actividad mediante sesiones de caja permite asignar la responsabilidad de cada turno a un empleado específico, facilitando identificar el origen de cualquier error. El sistema vincula cada venta a una sesión concreta, lo que simplifica detectar descuadres y asegura que el saldo teórico coincida con el dinero físico al terminar el turno.
¿Cómo se contabilizan los sobrantes y faltantes de caja?
Las diferencias detectadas durante el recuento se registran contablemente como ingresos o gastos extraordinarios según su naturaleza. Conviene emplear las cuentas adecuadas para reflejar estos ajustes y mantener un soporte documental que explique el origen del descuadre.
¿Qué errores manuales suelen provocar que el arqueo no cuadre?
Las equivocaciones más frecuentes incluyen entregar mal el cambio, registrar un pago con tarjeta como efectivo u olvidar anotar una entrada o salida de dinero del cajón. Estos fallos se reducen utilizando un software que integre el TPV con la contabilidad.
El arqueo de caja como pilar de tu gestión diaria
Hacer el arqueo de caja es una tarea básica si gestionas un punto de venta. Consiste en contar el dinero en efectivo y los justificantes de cobro para compararlos con el total registrado por el sistema durante una sesión. Mantener esta rutina ayuda a detectar discrepancias y a mejorar el control de la información contable.
Muchos comercios aún dependen de métodos manuales o cajas registradoras aisladas que no se comunican con su contabilidad, lo que genera errores y exige un doble esfuerzo administrativo. Integrar el TPV con un programa de gestión permite que cada movimiento se registre automáticamente, agilizando el cierre al terminar el día.
Conceptos clave para un cierre de caja sin errores
El fondo de caja es la cantidad fija de dinero disponible al inicio de cada jornada para dar cambio. El arqueo ciego es un procedimiento en el que el empleado cuenta el efectivo sin conocer la cifra esperada por el sistema, lo que evita sesgos en el registro.
El descuadre de caja es la diferencia positiva o negativa entre el dinero físico existente al cierre y el saldo teórico resultante de las ventas. Gestionar sesiones de caja vinculadas a turnos específicos simplifica localizar el origen de cualquier discrepancia y mantiene los libros al día.
La importancia de la sincronización contable
La información recopilada en cada turno comercial debe trasladarse a tu contabilidad para ofrecer una imagen financiera real. Conectar el TPV con la facturación y la contabilidad elimina los asientos manuales al final del día, ahorra tiempo y reduce errores al transcribir importes.
El uso de sistemas adaptados a los requisitos fiscales puede ayudar a organizar el registro de las operaciones. Al disponer de un seguimiento digitalizado de cada sesión, cuentas con información para analizar la marcha de tu negocio y tomar decisiones de gestión fundamentadas.
Optimiza tu operativa con gexto
Gestionar el flujo de efectivo y cerrar la caja con precisión diaria es prioritario en cualquier pyme. En gexto te ofrecemos herramientas para conectar ventas, contabilidad y sesiones de caja, ayudándote a mantener una visión clara de tus cuentas.
Con módulos como el TPV táctil y la gestión de sesiones, el control del efectivo se vuelve una tarea ágil y ordenada.
Artículo redactado y optimizado para buscadores con PosicionaIA.