Automatizar el cobro a clientes recurrentes en tu pyme
Cómo gestionar el cobro recurrente de clientes en España
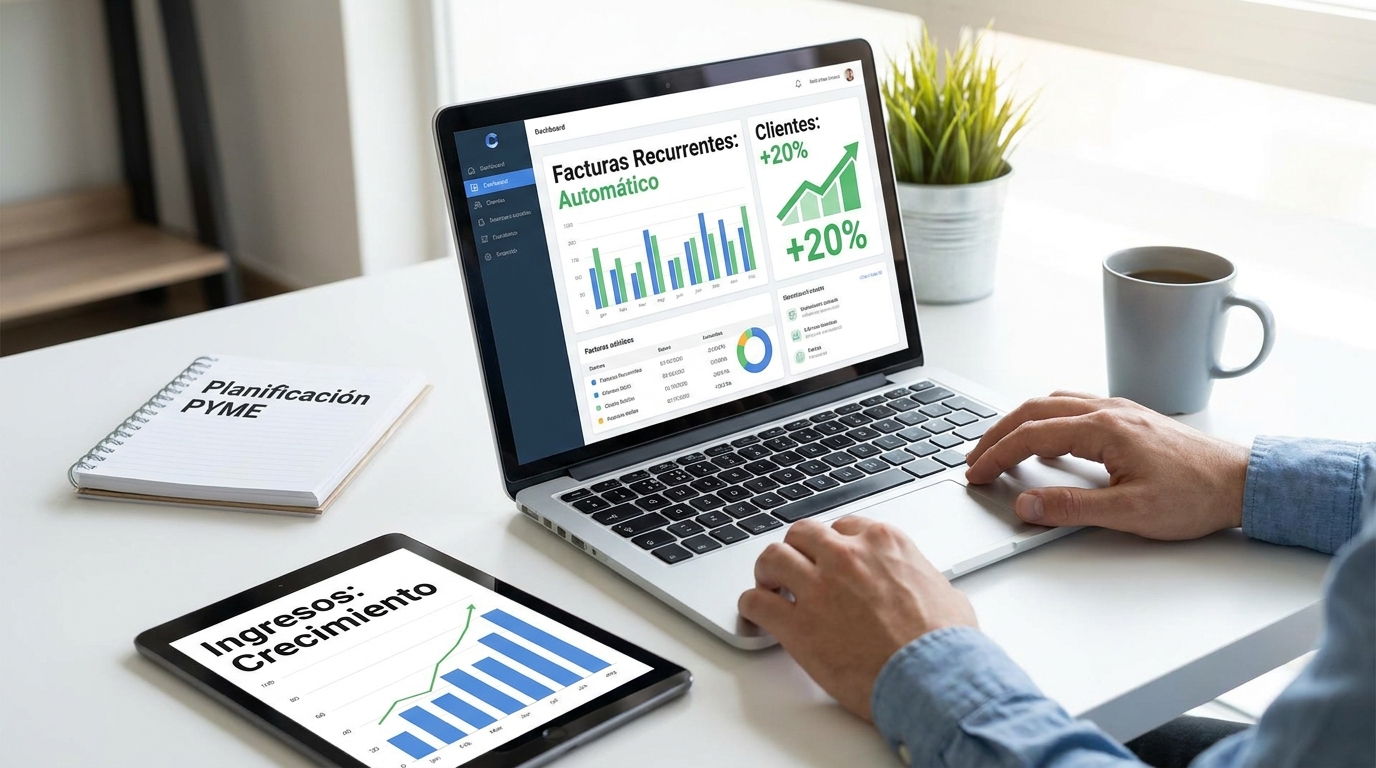
Automatizar el cobro a clientes recurrentes consiste en programar la emisión periódica de facturas y vincular su liquidación con los movimientos bancarios. Este método reduce la introducción manual de datos contables y facilita el control de los vencimientos continuos.
Puntos clave
- La emisión periódica programada permite generar facturas definitivas o borradores según las revisiones que requiera cada contrato.
- La integración de cuentas bancarias facilita la conciliación de transferencias y remesas con sus correspondientes facturas pendientes.
- El registro de pagos fraccionados mantiene visible el saldo vivo restante sin descuadrar la contabilidad general de la empresa.
- Los apuntes en el libro diario y los balances se actualizan de forma inmediata al confirmarse cada cobro recibido.
- Sustituir las hojas de cálculo por procesos enlazados reduce los errores humanos en el seguimiento de cuotas mensuales.
Dónde se atasca la gestión manual cuando aumentan las cuotas mensuales
Gestionar las cuotas periódicas de forma manual deja de ser viable cuando crece la cartera de clientes. Confeccionar documentos uno a uno y comprobar los ingresos en el extracto bancario provoca retrasos. Esta operativa fragmentada expone a tu negocio a errores que afectan a la tesorería y a la relación comercial.
Fricciones habituales en el seguimiento tradicional de ingresos
Cuando aumenta el volumen de servicios periódicos, el seguimiento mediante hojas de cálculo o transferencias individuales muestra sus limitaciones. Las tareas administrativas repetitivas restan tiempo a la actividad del negocio y multiplican los fallos en la gestión diaria.
- Olvidar la emisión de alguna cuota mensual retrasa la entrada de dinero y perjudica la previsión del flujo de caja.
- La revisión visual de transferencias dificulta identificar a qué cliente corresponde cada ingreso cuando falta la referencia correcta.
- Los cobros parciales complican el seguimiento de los saldos pendientes si no se registra de inmediato qué parte continúa impagada.
- La detección tardía de devoluciones o recibos no atendidos retrasa la reclamación y reduce la liquidez disponible.
Separar la facturación de los cobros reales aumenta el riesgo de arrastrar descuadres en la gestión.
Cómo preparar los datos fiscales y las series para facturar sin intervención
La emisión sistemática de facturas periódicas exige configurar los parámetros contables iniciales para que cada documento cumpla los requisitos aplicables. Antes de generar cargos, el sistema necesita los datos fiscales del negocio, las series documentales y los tipos impositivos correspondientes.
Requisitos previos para la configuración del ciclo periódico
Antes de programar las cuotas de los clientes, conviene revisar los elementos básicos de cada operación:
- Completa los datos fiscales de la empresa emisora, como la razón social, el NIF y el domicilio fiscal.
- Crea una serie documental que mantenga la numeración correlativa de las facturas periódicas y permita distinguirlas de otras líneas de venta.
- Define los tipos de IVA aplicables a los servicios contratados para calcular correctamente la base imponible y la cuota.
- Da de alta la ficha del contacto con sus datos de facturación actualizados y la periodicidad acordada.
Con esta base, puedes decidir si las facturas periódicas se emiten automáticamente en cada vencimiento o se generan como borrador para revisarlas. Esta estructura ayuda a mantener la numeración y facilita registrar cobros vinculados a cada documento.
La orden de domiciliación SEPA y el control de mandatos bancarios
El cobro periódico en la cuenta del cliente exige una autorización previa y verificable. La orden de domiciliación SEPA autoriza a tu empresa a cursar las instrucciones de cobro ante las entidades financieras. Gestionar estos consentimientos de forma ordenada permite acreditar cada adeudo y reduce las incidencias por datos incompletos.
Requisitos básicos para emitir cobros periódicos
Para automatizar el cobro de cuotas mediante remesas SEPA, hay que conservar la información bancaria y contractual de cada pagador. Revisar estos datos antes de iniciar el ciclo ayuda a prevenir rechazos:
- Identificador del acreedor asignado para operar con domiciliaciones bancarias.
- Código IBAN del cliente debidamente validado.
- Referencia única del mandato para vincular las órdenes emitidas con el contrato correspondiente.
- Consentimiento expreso del titular de la cuenta mediante un mandato válido.
Diferencias entre esquemas básicos y profesionales
El esquema básico o Core admite adeudos a consumidores y otros pagadores, con las condiciones de devolución que correspondan. El esquema entre empresas o B2B se dirige a pagadores que no sean consumidores y requiere que su entidad bancaria compruebe el mandato antes de efectuar el cargo.
El papel de la banca conectada en el punteo automático de cobros e impagos
Vincular las cuentas bancarias con el entorno de facturación permite conciliar los ingresos con sus facturas cuando se importan los movimientos. Este flujo de datos muestra qué clientes han atendido sus recibos y qué operaciones han fallado. Así, la empresa controla la tesorería y la contabilidad sin depender únicamente de comprobaciones manuales.
Visibilidad de devoluciones y sincronización del saldo
Integrar la información bancaria facilita el control de impagos en modelos de suscripción B2B y la detección de recibos devueltos o cargos rechazados. Si se produce un cobro parcial, el sistema puede identificar la diferencia para reflejar el saldo pendiente.
Para mantener una supervisión constante de la tesorería, conviene aplicar criterios claros:
- Importar los movimientos bancarios de forma periódica para contrastarlos con las facturas emitidas.
- Marcar los recibos devueltos para iniciar la reclamación sin esperar al cierre mensual.
- Controlar el flujo de caja para anticipar tensiones de liquidez derivadas de retrasos en los cobros.
- Registrar los cobros parciales de facturas periódicas para conocer la deuda pendiente de cada cliente.
El reflejo contable inmediato para no duplicar tareas a final de trimestre
Cuando la facturación, los cobros y la contabilidad están integrados, cada transacción puede generar su apunte al confirmarse la operación. Esta sincronización evita introducir movimientos bancarios por duplicado y cotejar extractos al llegar el cierre contable. Los registros de ingresos, cuentas a cobrar y tesorería se mantienen actualizados con menos tareas manuales.
Sincronización del libro diario y control de cobros parciales
Para mantener las cuentas al día, el software debe trasladar las facturas emitidas y las entradas de dinero a la contabilidad. Un sistema integrado asocia cada pago con su documento original, incluso cuando el importe recibido no coincide con el previsto.
- El registro automático de cobros crea el asiento correspondiente en el libro diario y actualiza el libro mayor cuando se confirma la operación.
- La gestión de cobros parciales refleja un abono incompleto y mantiene abierta la partida pendiente en la cuenta del cliente.
- Los balances de sumas y saldos se actualizan con los movimientos registrados, lo que facilita el trabajo con la asesoría fiscal y evita envíos de última hora.
Si las operaciones se trasladan correctamente a los libros, el cierre de cada periodo deja de concentrar tantas tareas administrativas. La dirección obtiene una visión actualizada del negocio y de las obligaciones pendientes, con menos riesgo de errores por duplicar datos.
Preguntas frecuentes
¿Las facturas recurrentes se emiten siempre de forma directa?
No necesariamente. Puedes configurar la emisión automática para que el documento se genere en cada vencimiento o crear borradores previos. Esta segunda opción permite revisar los datos y el importe antes de confirmar la factura.
¿Es necesario registrar a mano el cobro en el libro diario?
Depende de la configuración del programa. Si la facturación y la contabilidad están integradas, al registrar un cobro puede generarse el asiento correspondiente en el libro diario y actualizarse el mayor. Así se reducen las anotaciones manuales y el riesgo de errores.
¿Cómo afecta el cobro automatizado a la relación comercial con el cliente?
La automatización puede ayudar a emitir las facturas según la programación y los datos configurados. Al reducir los errores y mantener un proceso de cobro ordenado, disminuyen las fricciones con el cliente.
¿Qué ocurre si solo recibo una parte del importe de una factura?
Puedes registrar el importe recibido y dejar la factura como parcialmente cobrada. El resto continuará pendiente hasta que se registren los siguientes cobros, lo que facilita el seguimiento de la deuda de cada cliente.
¿Es posible conectar directamente las cuentas bancarias para agilizar el proceso?
La banca conectada integra las cuentas bancarias de la empresa con el programa de gestión. Permite importar movimientos y conciliarlos con las facturas correspondientes, lo que simplifica la supervisión de la tesorería.
¿Qué requisitos previos debo cumplir para gestionar cobros recurrentes?
Debes configurar las series de facturación, los datos fiscales y los parámetros contables. Si utilizas domiciliaciones bancarias, también necesitas la autorización formal del cliente mediante un mandato SEPA válido.
Gestionar los ingresos periódicos sin fricción operativa
Cuando una empresa ofrece servicios por suscripción o cuotas mensuales, el volumen de facturación puede superar la capacidad de gestión manual. Las hojas de cálculo y la creación individual de recibos consumen tiempo y aumentan el riesgo de errores en la numeración o los importes. Automatizar el cobro a clientes recurrentes permite establecer un flujo de trabajo en el que el programa asume las tareas repetitivas.
Al configurar el proceso en un software de gestión, el sistema genera los documentos en cada vencimiento. Tú decides si se emiten directamente o se crean primero como borradores para revisarlos.
El papel de la normativa SEPA y la banca conectada
Para realizar cobros mediante domiciliación, hay que incorporar los mandatos bancarios a la operativa. Las reglas SEPA exigen una autorización del cliente para cursar los adeudos. Centralizar esta información ayuda a respaldar cada cobro con la documentación correspondiente y a evitar incidencias por datos bancarios desactualizados o autorizaciones incompletas.
El sistema puede identificar qué ingresos corresponden a cada factura. Si un cliente realiza un pago parcial, el importe recibido se registra y el resto queda pendiente hasta completar el cobro.
Integración contable y control de tesorería
Un asiento automático es el apunte generado por el software al registrar una factura o un cobro. Con una configuración adecuada, el libro diario, el mayor y los balances se actualizan al confirmar cada operación.
Evitar tareas duplicadas facilita el crecimiento de una pyme. Al reducir la contabilización manual de facturas, gastos y cobros, el equipo puede dedicar tiempo a otras funciones. Además, mantener la contabilidad actualizada reparte el trabajo del cierre trimestral y limita los ajustes de última hora.
Eficiencia operativa para tu negocio
Conectar la facturación recurrente con la contabilidad y la banca convierte una gestión administrativa dispersa en un proceso más ordenado. Gexto permite reunir estas tareas para que puedas centrarte en tu actividad y consultar una visión actualizada de la tesorería.
Esta coherencia facilita el control financiero y el seguimiento de las facturas recurrentes.
Contenido creado y optimizado con PosicionaIA, plataforma de SEO y contenidos con IA.