Factura proforma: qué es y por qué no tiene validez fiscal
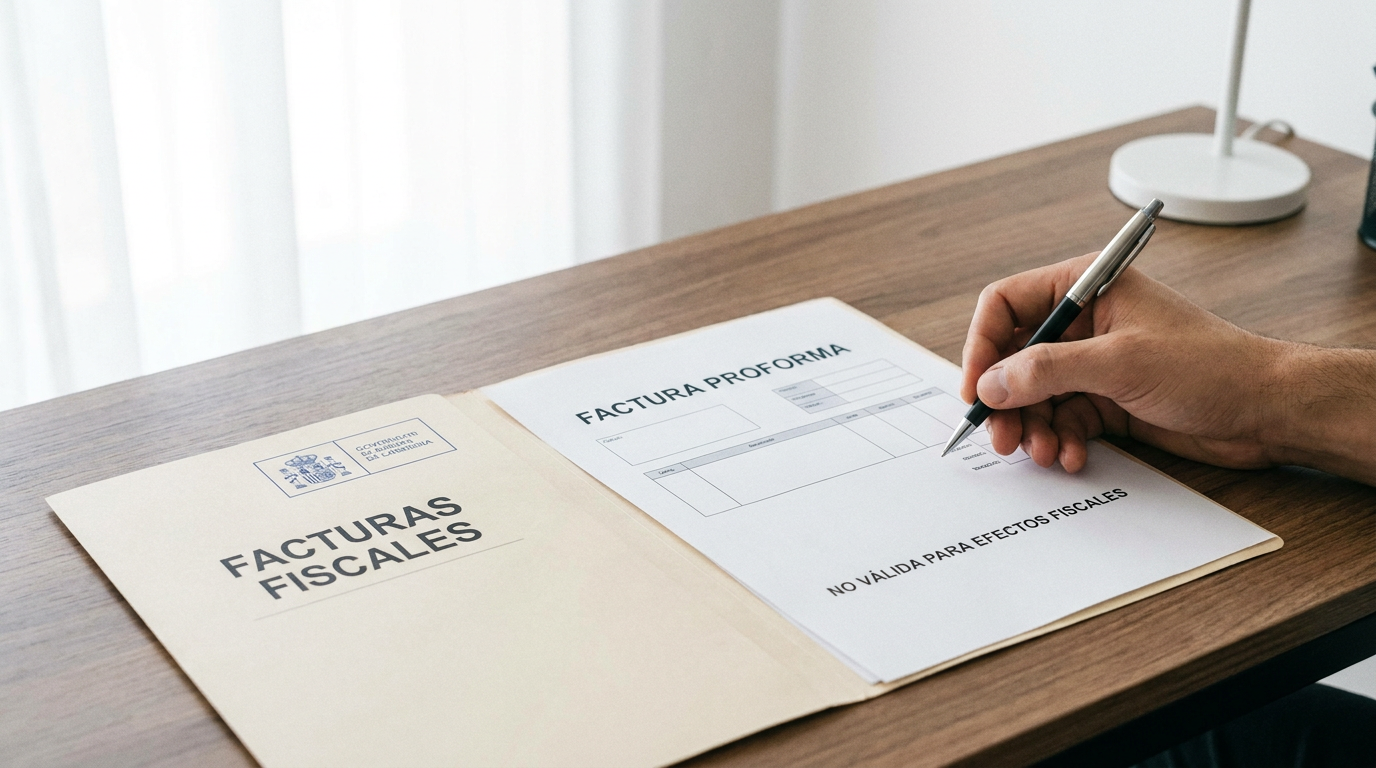
Entiende el uso real de la factura proforma en tu empresa
Este borrador formal permite acordar operaciones comerciales o solicitar pagos anticipados en España sin devengar IVA ni alterar los registros ante la Agencia Tributaria.
Puntos clave
- La factura proforma carece de validez fiscal y no genera obligaciones tributarias inmediatas ante la Agencia Tributaria.
- Este documento informativo no sustituye a la factura ordinaria ni permite deducir el IVA soportado en la contabilidad.
- Puede ser útil indicar con claridad el plazo durante el que se mantienen las condiciones comerciales acordadas.
- Las operaciones de comercio internacional y los trámites de aduanas utilizan habitualmente la factura proforma para valorar la mercancía enviada.
Qué es realmente una factura proforma y en qué se diferencia de la definitiva
A diferencia de una factura ordinaria, no constituye una exigencia de cobro ni justifica una entrega formal, sino que actúa como una propuesta vinculada al compromiso de respetar unos términos concretos durante un plazo determinado.
Diferencias clave frente al documento definitivo
Para gestionar correctamente la facturación de tu negocio, conviene diferenciar las implicaciones legales y operativas de ambos documentos antes de remitirlos al cliente:
- Efectos tributarios: La factura ordinaria puede tener efectos fiscales conforme a las reglas de devengo aplicables a la operación, mientras que una proforma no sustituye a la factura a efectos fiscales.
- Exigibilidad del cobro: la entrega ordinaria acredita un derecho de cobro exigible jurídicamente, mientras que el documento provisional solo comunica un importe esperado sujeto a la aceptación del comprador.
- Registro en libros: el documento legal final debe asentarse en el libro registro de facturas emitidas, al tiempo que la propuesta previa permanece siempre al margen de los asientos de la empresa.
Trabajar con plantillas sueltas en hojas de cálculo suele generar confusiones en las series documentales, mezclando borradores con ventas consolidadas. La guía de MicroBank sobre la factura proforma recuerda que este documento jamás sustituye al justificante comercial oficial ante los organismos tributarios.
Situaciones habituales en las que conviene emitir este documento previo
Emitir este documento previo resulta útil cuando necesitas formalizar los detalles de una operación antes de que se produzca la entrega del bien o la prestación del servicio. Aunque su uso no es un requisito legal en todas las ventas, actúa como un compromiso informativo que aporta transparencia entre las partes interesadas durante las fases previas al cobro.
Operaciones comerciales, financiación y comercio exterior
Existen escenarios concretos en la gestión diaria de una pyme en los que recurrir a este borrador previo previene discrepancias y agiliza trámites externos:
- Solicitudes de financiación o subvenciones: Entidades bancarias u organismos públicos suelen solicitar una justificación detallada del coste de una inversión antes de tramitar préstamos o ayudas, función que cumple este documento según explican en la guía de factura proforma de MicroBank.
- Trámites en aduanas para importación y exportación: En envíos internacionales, las autoridades fronterizas exigen declarar el valor de la mercancía, el tipo de bultos o las muestras sin valor comercial mediante una versión en inglés denominada proforma invoice.
- Pagos por anticipado o reservas: Permite facilitar al cliente el desglose exacto de los importes y los datos bancarios cuando se acuerda un desembolso previo, antes de emitir el comprobante tributario correspondiente.
Gestionar estos borradores de manera ordenada evita errores administrativos; una vez aceptadas las condiciones, el siguiente paso natural consiste en crear factura definitiva para perfeccionar la operación comercial.
Datos imprescindibles que debe incluir para evitar confusiones con Hacienda
El diseño de este borrador exige incorporar campos específicos que dejen clara su naturaleza meramente informativa frente a cualquier inspección de la Agencia Tributaria (AEAT). La estructura formal debe reflejar la operación planteada sin simular una obligación de pago devengada. Un encabezado visible con el término exacto es el primer requisito para impedir que se interprete como una venta cerrada.
Estructura documental y plazo de mantenimiento de la oferta
Cualquier plantilla o documento que prepare tu empresa debe estructurar con precisión los términos comerciales acordados con el cliente antes de la entrega final. Según detalla la guía sobre factura proforma de MicroBank, resulta fundamental señalar expresamente el periodo durante el cual se respetan las condiciones pactadas.
- El título visible debe indicar «Factura proforma» en la cabecera, o «Proforma invoice» en operaciones internacionales, descartando cualquier denominación ambigua.
- Los datos identificativos completos de ambas partes deben incluir nombre comercial, razón social, NIF o CIF y domicilio fiscal actualizado.
- La descripción pormenorizada de los bienes o servicios debe desglosar las unidades, el precio unitario, los descuentos aplicados y la base imponible.
- El desglose de los tipos de IVA aplicables y retenciones debe figurar a título informativo para que el receptor conozca la carga fiscal proyectada.
- La fecha de emisión y el plazo de validez deben fijar con exactitud el periodo durante el cual se mantienen las condiciones reflejadas en el documento, por ejemplo, 15 o 30 días.
Mantener una serie de numeración propia y separada de las series oficiales garantiza que estos acuerdos previos no interfieran con la correlación temporal que exige la normativa fiscal vigente.
Por qué este documento nunca debe entrar en tus libros de contabilidad
Registrar una factura proforma en el libro diario o en el libro registro de facturas expedidas constituye un error contable que distorsiona la imagen fiel de tu empresa. Al carecer de validez tributaria, este borrador informativo no representa una venta perfeccionada ni genera un derecho de cobro exigible. Si lo contabilizas como un ingreso real, estarás reconociendo un hecho económico que todavía no se ha producido legalmente.
El impacto directo en las liquidaciones tributarias
La inclusión indebida de este tipo de documentos en los asientos contables afecta de forma inmediata a los impuestos periódicos del negocio. Llevar una proforma a los libros oficiales provoca desajustes graves frente a la Agencia Tributaria:
- Provoca la declaración anticipada de un IVA repercutido que en realidad no estás obligado a liquidar mientras la operación no se haya formalizado.
- Altera el resultado del ejercicio al inflar los ingresos computables para el cálculo del Impuesto sobre Sociedades o el IRPF.
- Rompe la correlación numérica obligatoria del libro de facturas expedidas al introducir numeraciones provisionales ajenas a tus series oficiales.
Para mantener la facturación en orden y salvaguardar la contabilidad, toda operación previa debe permanecer en un entorno de gestión comercial independiente.
El paso de borrador a factura final dentro del ciclo comercial de la empresa
La conversión de un borrador en un documento definitivo marca el momento en el que una propuesta comercial acordada se transforma en un compromiso real de entrega y cobro. Cuando el cliente acepta las condiciones reflejadas en la proforma, la pyme necesita trasladar esos datos hacia la entrega material y la liquidación contable sin duplicar tareas ni cometer errores de transcripción manual.
Encadenamiento documental ordenado en la gestión diaria
Organizar el flujo de trabajo mediante un encadenamiento documental coherente evita confusiones habituales entre elegir una factura proforma o presupuesto durante la fase de negociación previa. Un flujo bien estructurado dentro del ciclo comercial de tu empresa sigue habitualmente estos pasos:
- Conformidad del cliente: la empresa recibe la confirmación formal sobre la propuesta económica o el borrador informativo previamente emitido.
- Generación del albarán: se documenta la salida de los bienes o la ejecución del servicio pactado para respaldar la entrega física.
- Emisión de la factura definitiva: el borrador se convierte en factura ordinaria asignándole la numeración que corresponda dentro de las series documentales oficiales.
- Conciliación de tesorería: se registra la entrada del pago en las cuentas de la empresa para dar por cerrado el cobro de la operación.
Para descubrir cómo optimizar estos procesos, consulta las Ventajas de la gestión de facturas en España: guía práctica y mantén un control riguroso de cada estado documental. Cuando utilizas un programa como Gexto, comienzas configurando los datos fiscales de la empresa, las series documentales y los tipos de IVA para crear tu primer contacto y avanzar con seguridad desde el primer borrador hasta el cobro final.
Preguntas frecuentes
¿La factura proforma tiene validez legal o fiscal ante Hacienda?
Este documento carece de validez fiscal y no constituye un justificante legal para la Agencia Tributaria. Al ser un borrador informativo, no genera obligaciones tributarias ni acredita la realización efectiva de una operación comercial, por lo que no debe ser presentado ante la administración como soporte de ingresos o gastos en tus declaraciones oficiales.
¿Qué diferencia hay entre una factura proforma y un presupuesto?
Aunque ambos son documentos previos, el presupuesto suele ser una oferta inicial que detalla costes estimados para que el cliente decida si acepta el servicio. La proforma, en cambio, se utiliza habitualmente cuando el acuerdo ya está prácticamente cerrado y se requiere un documento detallado para trámites específicos, como obtener financiación, gestionar créditos documentarios o preparar operaciones aduaneras internacionales.
¿Se debe declarar el IVA de una factura proforma?
No existe obligación de declarar el IVA en este documento, ya que no representa una operación de venta finalizada. Al no ser una factura ordinaria, no devenga impuestos ni debe incluirse en los modelos de autoliquidación de la AEAT. La repercusión del impuesto solo se produce cuando emites la factura definitiva tras la entrega del bien o la prestación del servicio.
¿Cómo debe numerarse una factura proforma para evitar errores?
Resulta fundamental mantener una serie documental independiente y distinta a la que utilizas para tus facturas ordinarias. Al emplear una numeración propia, evitas que el documento se confunda con una factura real, previniendo así errores en la correlación obligatoria de tus registros contables y facilitando la identificación clara de estos borradores ante cualquier revisión interna o auditoría.
¿Cuánto tiempo es válido el contenido de una factura proforma?
La vigencia de las condiciones reflejadas en el documento depende exclusivamente del acuerdo comercial entre las partes, ya que no existe un plazo legal establecido. Es recomendable indicar una fecha de caducidad explícita en el propio escrito para evitar que los precios o las condiciones de suministro queden desactualizados si el cliente demora su decisión de compra.
¿Se puede exigir el cobro judicial de una factura proforma?
Una proforma no suele bastar por sí sola para acreditar una deuda exigible, por lo que conviene revisar el contrato y el resto de la documentación de la operación. La factura proforma, por sí sola, no suele acreditar una deuda líquida, vencida y exigible para reclamar su pago.
Qué es una factura proforma y su función real
A diferencia de una factura ordinaria, que actúa como un justificante legal vinculante ante la Agencia Tributaria (AEAT), la proforma funciona como una propuesta formal que no genera obligaciones tributarias inmediatas ni debe contabilizarse en tus libros de registro.
Resulta habitual utilizar este formato en operaciones de comercio internacional para trámites aduaneros o cuando necesitas formalizar los detalles de una transacción antes de que se produzca la entrega efectiva del producto. Al ser un borrador, permite al cliente conocer el importe exacto y las condiciones pactadas sin que ello suponga el devengo del IVA ni la exigencia de pago inmediato, facilitando así la negociación comercial previa.
Diferencias clave frente a presupuestos y facturas legales
Mientras que un presupuesto comercial es una propuesta económica inicial que refleja los costes estimados de un servicio o producto, la factura proforma ofrece un nivel de detalle mayor, similar al de una factura definitiva. Es fundamental distinguirlas para evitar errores administrativos: el presupuesto suele ser una oferta abierta, mientras que la proforma suele ser el paso previo inmediato a la emisión de la factura ordinaria una vez aceptadas las condiciones.
Cualquier plantilla o documento que utilices debe indicar claramente su naturaleza. El título visible debe especificar que se trata de una factura proforma para evitar confusiones con Hacienda. Los datos identificativos de ambas partes, la descripción pormenorizada de los bienes y el desglose de impuestos deben aparecer con claridad, pero sin que el documento sea tratado como un ingreso real en tu contabilidad interna.
Gestión correcta de borradores en tu contabilidad
La inclusión indebida de estos borradores provoca la declaración de impuestos incorrectos, ya que alteras el resultado de tu facturación al contabilizar operaciones que aún no han sido perfeccionadas. Es vital mantener una serie documental independiente para estos documentos.
Rompe la correlación de tus facturas legales si mezclas ambos tipos de documentos en una misma serie. Para mantener la integridad de tu contabilidad, utiliza herramientas que permitan diferenciar claramente los borradores de los documentos definitivos.
Optimización del ciclo comercial
Gestionar estos borradores de forma profesional es fundamental para cualquier pyme que busque agilidad. Esta estructura permite que, una vez obtenida la conformidad del cliente, puedas generar el albarán o la factura final con un solo clic, manteniendo siempre la trazabilidad de cada operación comercial realizada en España.
La correcta gestión de estos documentos evita duplicidades y facilita la conciliación de tesorería al tener claro qué operaciones están pendientes de confirmación y cuáles ya son compromisos firmes. Al separar los borradores de tus registros fiscales, garantizas que tu contabilidad refleje únicamente la realidad de tus ventas, cumpliendo con las exigencias de la AEAT y simplificando el cierre de tus periodos contables mediante una organización documental coherente y automatizada.
Integración eficiente de tu facturación
Dominar el uso de la factura proforma te permite profesionalizar tu relación con los clientes y agilizar las operaciones internacionales o pagos anticipados sin comprometer tu contabilidad.
Organiza tus presupuestos, proformas y facturas en un único flujo de trabajo: prueba gratis Gexto o date de alta para gestionar tu facturación.
Artículo redactado y optimizado para buscadores con PosicionaIA.