IVA autónomos: cómo gestionar repercutido y soportado
Gestión del IVA para autónomos en España
La gestión del IVA para autónomos consiste en registrar el impuesto repercutido en las ventas y el soportado en las compras afectas a la actividad.
Puntos clave
- El IVA repercutido corresponde al impuesto que facturas a tus clientes y que debes ingresar periódicamente en la Agencia Tributaria.
- La diferencia entre el impuesto repercutido y el soportado deducible define el resultado a ingresar o compensar en el Modelo 303.
- Revisar los datos fiscales antes de presentar cada autoliquidación con tu asesor fiscal previene sanciones administrativas por errores en las deducciones.
Cómo funciona el mecanismo del IVA en la actividad por cuenta propia
El mecanismo del IVA de los autónomos funciona como un sistema de recaudación indirecta en el que el profesional actúa como intermediario ante la Administración tributaria. El impuesto cobrado no constituye un ingreso propio, sino una cantidad que se liquida de forma periódica.
Para gestionar esta dinámica conviene distinguir entre la base imponible y el impuesto en las principales operaciones de la actividad:
- El IVA repercutido en las facturas emitidas por el autónomo, que corresponde a la cuota añadida a los servicios prestados o los productos vendidos.
- El IVA soportado en las compras de bienes o servicios vinculados al desarrollo de la actividad económica.
- La posición neta, que se calcula restando las cuotas soportadas deducibles del total repercutido.
El flujo continuo entre facturación y contabilidad
La gestión del impuesto exige coordinar la facturación con la contabilidad. Para comprobar el efecto de estos importes en una operación, puedes usar una calculadora de IVA antes de preparar presupuestos o facturas.
Si no se separa el impuesto de la base imponible, el saldo bancario puede ofrecer una imagen imprecisa de la liquidez. Distinguir ambos conceptos ayuda a prever las liquidaciones fiscales.
La separación entre facturación emitida y registro de gastos deducibles
Separar las ventas de las compras permite conocer el saldo del impuesto antes de cada cierre. Al registrar cada movimiento en su categoría, se evita confundir las cuotas pendientes de liquidación con fondos propios. Este orden documental facilita calcular el IVA de cada periodo y seguir la liquidez disponible.
Flujo ordenado entre ingresos, compras y caja
Registrar las operaciones cotidianas sin un criterio común puede generar descuadres. Un método uniforme facilita la revisión de las cifras:
- El registro de compras reúne las facturas recibidas y los justificantes de los gastos vinculados a la actividad.
- La tesorería muestra el saldo disponible una vez diferenciadas las cuotas pendientes de liquidar.
- La contabilidad integra ambos flujos para reflejar la situación económica del negocio.
Sincronizar las ventas con la contabilidad puede reducir duplicidades y facilitar que cada asiento se corresponda con su justificante. Esta rutina también ayuda a revisar las diferencias entre los libros de registro y los movimientos bancarios.
El papel de los borradores fiscales y los modelos periódicos
Generar un borrador tributario en un programa de gestión permite revisar el posible resultado de la liquidación antes de presentar la declaración. La simulación agrupa las bases imponibles y las cuotas registradas durante el periodo para comprobar si el saldo resulta a ingresar o a compensar. Después, las cifras deben verificarse antes de trasladarlas al canal oficial.
Del precálculo interno a la declaración tributaria
Un resumen elaborado por una herramienta digital no equivale a presentar los impuestos. La aplicación organiza los apuntes y los importes, pero el trámite ante la Administración tributaria requiere una actuación posterior.
- Se revisan las operaciones del periodo, sus tipos impositivos y las posibles duplicidades.
- Se obtiene el resumen acumulado de las cuotas a partir de los registros guardados.
- Se comprueba si el resultado calculado es positivo o negativo.
- La información validada se traslada al formulario oficial correspondiente.
Este flujo facilita la comparación entre los libros contables y los valores declarados. La revisión previa también permite comprobar que cada apunte dispone de respaldo documental.
Por qué es imprescindible contrastar tus números con una asesoría profesional
Un registro ordenado de ingresos y gastos no sustituye el criterio técnico de un especialista en tributación. Las herramientas de gestión recopilan justificantes y calculan importes, pero la interpretación de la normativa en situaciones particulares requiere asesoramiento cualificado. Un profesional puede revisar las características de la actividad y valorar el tratamiento fiscal aplicable.
Límites de la automatización frente a la casuística tributaria
Un sistema informático procesa los datos introducidos, pero no puede determinar por sí solo si un gasto cumple todos los requisitos para ser deducible. Hay operaciones cuyo tratamiento depende de sus circunstancias:
- La afectación de suministros, vehículos o bienes de inversión compartidos entre el uso personal y profesional.
- La aplicación de exenciones según la naturaleza de la operación económica.
- El tratamiento del impuesto en operaciones intracomunitarias, internacionales o sujetas a reglas especiales.
- La revisión de gastos sin documentación suficiente o sin una relación acreditada con la actividad.
La coordinación con una asesoría fiscal permite contrastar los libros contables antes de cerrar cada periodo. Las operaciones dudosas deben consultarse con un asesor fiscal o un abogado cualificado, que pueda estudiar el caso concreto y la normativa aplicable.
Cómo organizar el registro documental diario para simplificar el cierre de cada periodo
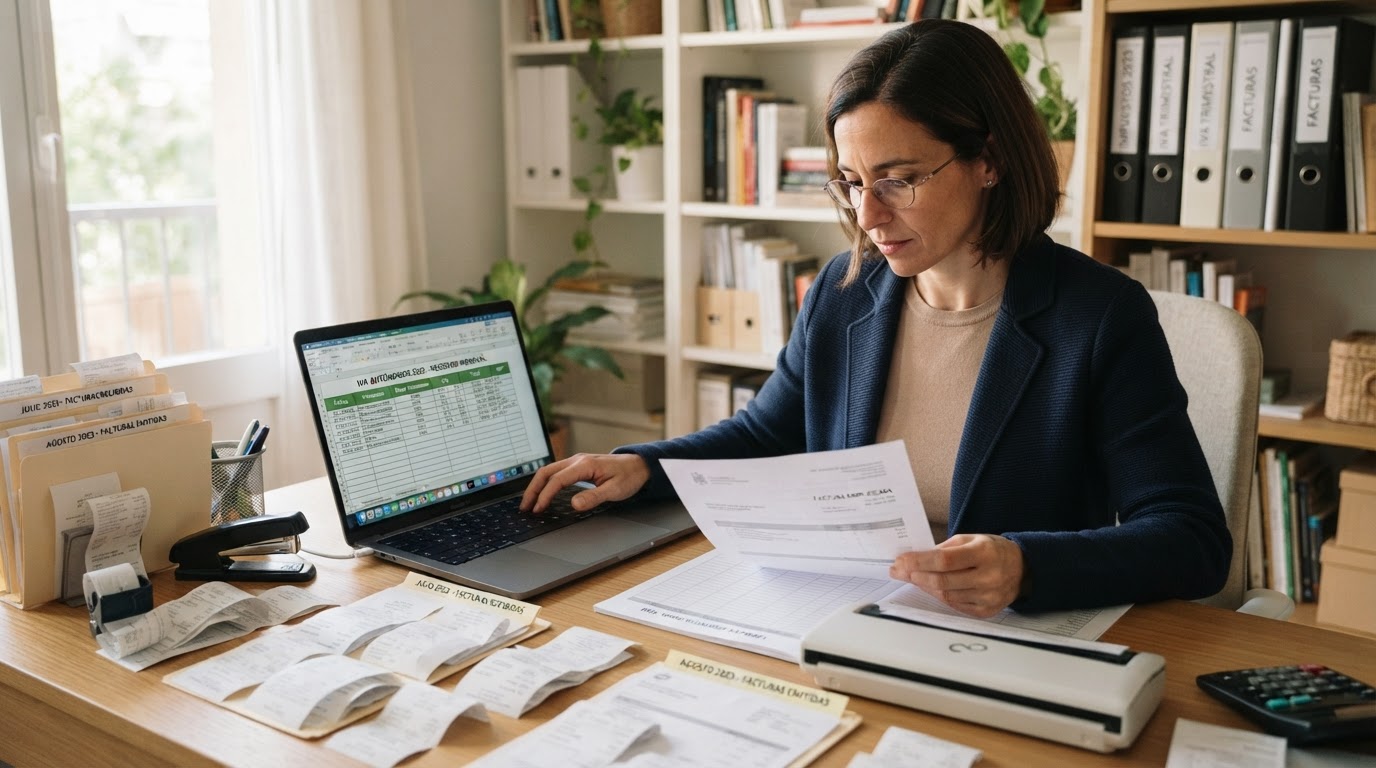
Reunir los comprobantes de ingresos y gastos en una plataforma facilita mantener actualizada la información fiscal sin acumular tareas al final del periodo. Registrar cada operación cuando se produce ayuda a conservar los justificantes y a detectar discrepancias.
Estructuración de series y fichas de contactos
Configurar los datos fiscales facilita la creación de series de facturación correlativas. Un directorio centralizado de clientes y proveedores también ayuda a revisar los datos identificativos antes de emitir o contabilizar documentos. El proceso puede organizarse así:
- Establecer numeraciones y series para los distintos tipos de operaciones comerciales.
- Crear la ficha de cada contacto y revisar sus datos identificativos.
- Asociar cada apunte con su justificante y el desglose de la base imponible y el IVA.
- Vincular las facturas recibidas con sus pagos facilita la conciliación de la tesorería.
Centralizar la información permite consultar los saldos acumulados sin duplicar entradas. El acceso a los libros de facturas recibidas y emitidas también facilita el intercambio de datos con la asesoría antes de preparar las declaraciones.
Preguntas frecuentes
¿Qué datos deben coincidir en la factura recibida para poder computar el IVA?
La factura debe contener los datos exigidos por la normativa aplicable y reflejar correctamente la operación, sus importes y las partes intervinientes. La posibilidad de deducir el impuesto depende tanto del documento como de la relación del gasto con la actividad. Un asesor cualificado puede revisar si una factura concreta reúne los requisitos.
¿Cómo afecta el recargo de equivalencia a la gestión del IVA en autónomos del comercio minorista?
El recargo de equivalencia es un régimen especial que modifica la forma de gestionar el IVA en determinadas actividades minoristas. Sus efectos sobre la facturación y las declaraciones dependen de la situación tributaria del profesional, por lo que conviene contrastarlos con una asesoría.
¿Es posible deducir el IVA de los gastos realizados antes de darse de alta en la actividad?
La deducción de cuotas anteriores al inicio efectivo de la actividad depende de la vinculación de los bienes o servicios con la futura actividad y del cumplimiento de los requisitos documentales y fiscales. La valoración debe realizarse según las circunstancias de cada operación con ayuda de un profesional cualificado.
¿Qué sucede si el IVA repercutido es inferior al IVA soportado al finalizar el trimestre?
Si el IVA repercutido es inferior al soportado deducible, la liquidación puede arrojar un resultado negativo. Su tratamiento depende del régimen aplicable y del periodo declarado, por lo que debe revisarse antes de presentar la autoliquidación.
¿Cómo deben tratarse las facturas simplificadas en la contabilidad del autónomo?
Las facturas simplificadas deben registrarse con los datos que contengan y conservarse junto al resto de justificantes. La deducción del IVA dependerá de que el documento y la operación cumplan los requisitos aplicables. Cuando existan dudas, debe consultarse con una asesoría fiscal.
Gestión eficiente del IVA para autónomos
El IVA de los autónomos funciona mediante la diferencia entre el impuesto repercutido y el soportado deducible. El primero se cobra al cliente al emitir una factura; el segundo se paga al adquirir bienes o servicios vinculados a la actividad. Controlar ambos conceptos permite conocer el resultado provisional de la liquidación.
La base imponible es el importe sobre el que se calcula el IVA. Diferenciarla de la cuota ayuda a revisar las declaraciones periódicas y a evitar descuadres contables. Un registro preciso permite comparar las cantidades facturadas, pagadas y declaradas.
Digitalización y control de la documentación fiscal
Centralizar la información en una plataforma digital facilita la gestión diaria sin depender de hojas de cálculo o archivos físicos. Las herramientas de facturación y contabilidad permiten registrar ingresos y gastos y seguir la evolución del IVA soportado y repercutido. Así, la información queda agrupada para su revisión antes de preparar las declaraciones.
Un sistema informático puede clasificar los gastos y asociarlos con sus justificantes, pero no determina por sí solo su deducibilidad. La tecnología sirve para organizar los documentos; la interpretación tributaria debe contrastarse con una asesoría profesional, especialmente cuando intervienen regímenes o administraciones con particularidades propias.
Automatización y precisión en la contabilidad
Un programa de gestión permite configurar numeraciones y tipos de IVA de acuerdo con la actividad. Las funciones de facturación facilitan la trazabilidad de los documentos, mientras que la tecnología OCR puede extraer datos como el NIF del proveedor, la base imponible y la cuota. La información obtenida debe revisarse antes de guardarla.
Vincular las facturas con las operaciones comerciales ayuda a reflejar por separado la base imponible y el impuesto. Este método facilita el registro continuado de las operaciones durante el periodo.
Optimización de tu gestión administrativa
Organizar las obligaciones fiscales ayuda a conocer la situación financiera de la actividad. Un entorno digital que reúna facturación y contabilidad puede simplificar el registro y ofrecer una visión conjunta de ingresos, gastos e impuestos. Gexto dispone de herramientas para organizar estos procesos administrativos.
La tecnología ayuda a mantener el orden, pero no sustituye la supervisión de un asesor cualificado para interpretar operaciones complejas o cambios normativos. Una base de datos estructurada y revisada facilita la preparación de las declaraciones, sin garantizar su resultado ni reemplazar el análisis profesional.
Publicado con la ayuda de PosicionaIA, SEO con inteligencia artificial.